Toptan satış yapan işletmelerin çoğu, en zor dönemi ciro düşerken değil ciro artarken yaşar. Sipariş çoğaldıkça mal çıkar, fatura birikir, ancak tahsilat aynı hızda gelmez. Kâğıt üzerinde kârlı bir işletme, nakit sıkışıklığı yüzünden tedarikçisine ödeme yapamayacak duruma gelebilir.
Sipariş onayı bir risk kararıdır
Yeni sipariş geçilirken sorulması gereken soru yalnızca stok var mı değildir; bu müşteriden ne kadar alacağımız var ve önceki ödemelerini zamanında yaptı mı sorusu da aynı anda sorulmalıdır.
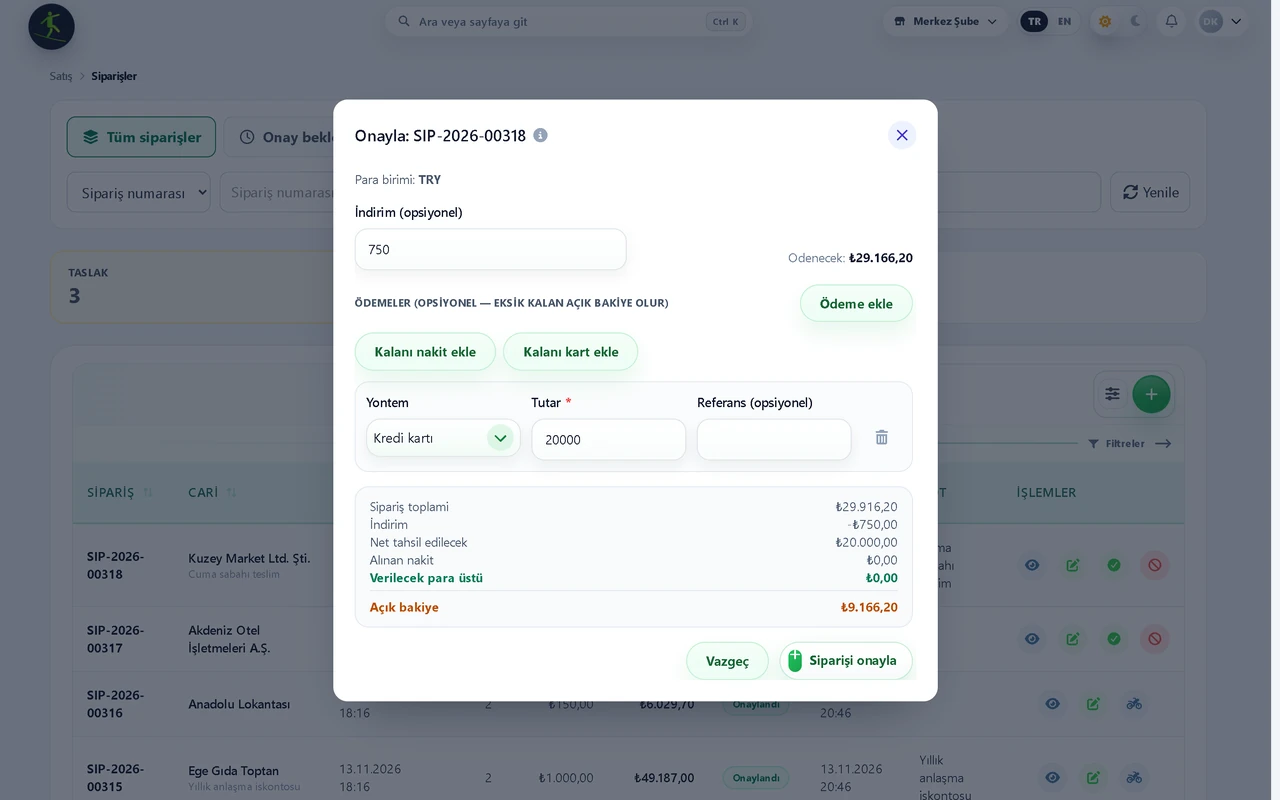
BalanceBey sipariş onay ekranı indirimi, alınan ödemeleri ve sipariş onaylandığında oluşacak açık bakiyeyi önceden gösterir. Müşterinin mevcut bakiyesi, vadesi geçen tutarı ve risk limiti ise cari hesap ekranında durur; onaydan önce iki bilgiyi birlikte okumak riskli müşteriye peşin, güvenilir müşteriye vadeli çalışma kararını bilgiye dayandırır.
İndirim kayıt altına alınmalı
Toptan satışta fiyat pazarlığı işin doğasıdır. Ancak indirim kayıt dışı kalırsa kârlılık ürün bazında ölçülemez; ay sonunda marjın neden düştüğü anlaşılamaz.
İndirim sipariş onayında kaydedildiğinde gerçek satış fiyatı ve alış fiyatı karşılaştırılabilir. Hangi müşteriye ne kadar iskonto verildiği de görünür hale gelir.
Geciken ödemeler ayrı bir ekranda toplanmalı
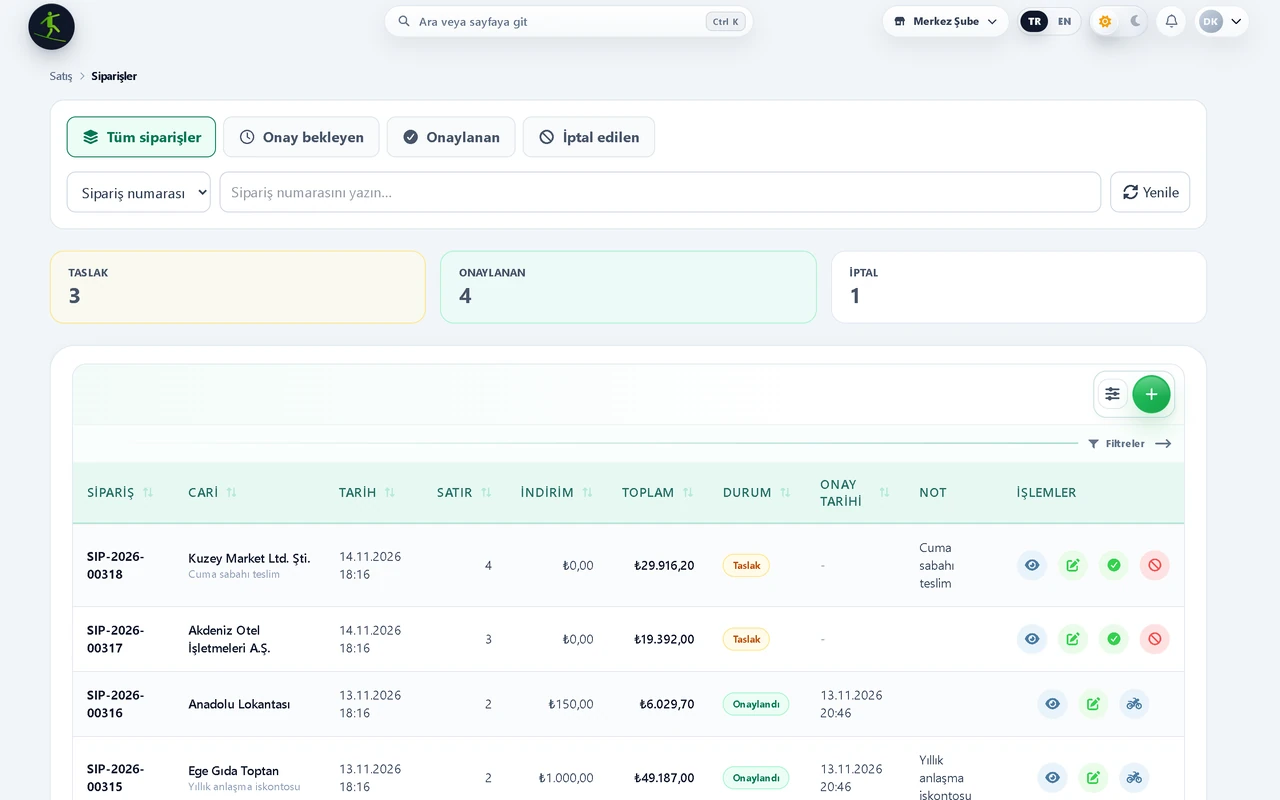
Vadesi geçmiş alacaklar cari listesinin içinde kaybolduğunda takip kişisel hafızaya kalır. Gecikmiş alacakların ayrı bir listede toplanması, arama sırasını netleştirir.
Hatırlatmanın WhatsApp veya e-posta ile aynı panelden gönderilmesi, tahsilat sürecini kişiye bağımlı olmaktan çıkarır ve müşteriyle ilişkiyi zedelemeyen düzenli bir ritim kurar.
Sevk ile fatura aynı kaynaktan beslenmeli
Sevk edilen ürünle faturalanan ürünün tutmaması, toptan işletmelerde sık görülen ve müşteriyle güven sorunu yaratan bir hatadır.
Sipariş kalemleri stok ve faturayla aynı kayıttan beslendiğinde bu tutarsızlık kaynağında ortadan kalkar; eksik veya fazla sevkiyat kayıtla karşılaştırılabilir.
Özet çıkarımlar
- Sipariş onayında açık bakiye görünmüyorsa risk kararı körlemedir.
- Kayıt dışı indirim, kârlılığı ölçülemez hale getirir.
- Gecikmiş alacaklar ayrı listede toplandığında takip düzenlenir.
- Sevk ve fatura aynı kayıttan beslenmeli.
Yorumlar