Stok takibi çoğu işletmede sayım işi olarak görülür: rafta kaç ürün var? Oysa stoğun asıl değeri finansaldır. Ürüne bağlanan para, satıştan kalan marj ve zamanında verilmeyen sipariş, kârın en sessiz belirleyicileridir.
Ciro değil marj konuşur
En çok satan ürün en çok kazandıran ürün olmak zorunda değildir. Düşük marjlı bir kalem cironun büyük bölümünü oluştururken kâra küçük katkı verebilir; yüksek marjlı bir ürün ise az satışla ciddi kâr üretebilir.
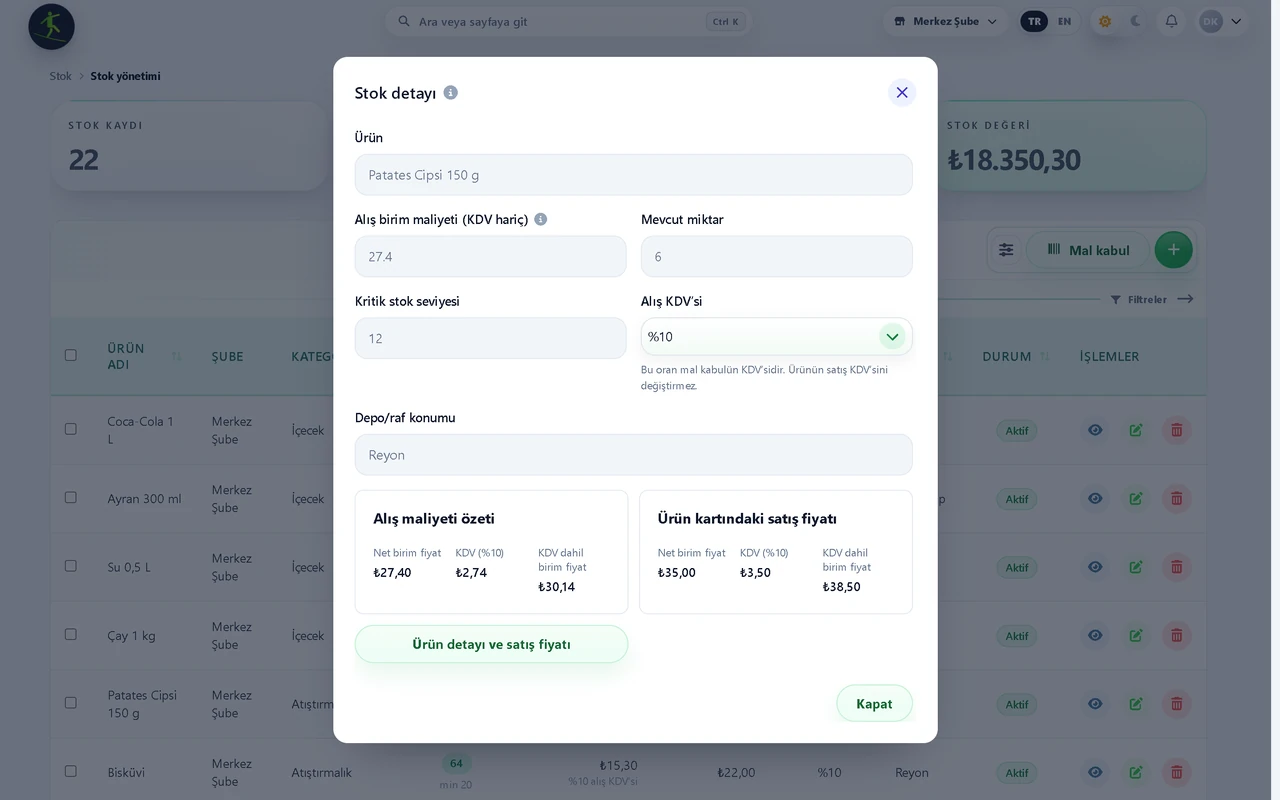
Bu ayrımı görmek için tek şart alış fiyatının kayıtlı olmasıdır. Ürün kartında son alış fiyatı ile satış fiyatı yan yana durduğunda birim başına kalan pay okunur; aylık kâr/zarar raporu da dönemin kâr marjını gösterir.
Kritik eşik iki yönlü tasarruf
Eksik stok satış kaybıdır: müşteri istediğini bulamayınca genellikle o kalemi başka yerden alır ve alışverişin tamamını taşır. Fazla stok ise sermayeyi rafta bekletir.
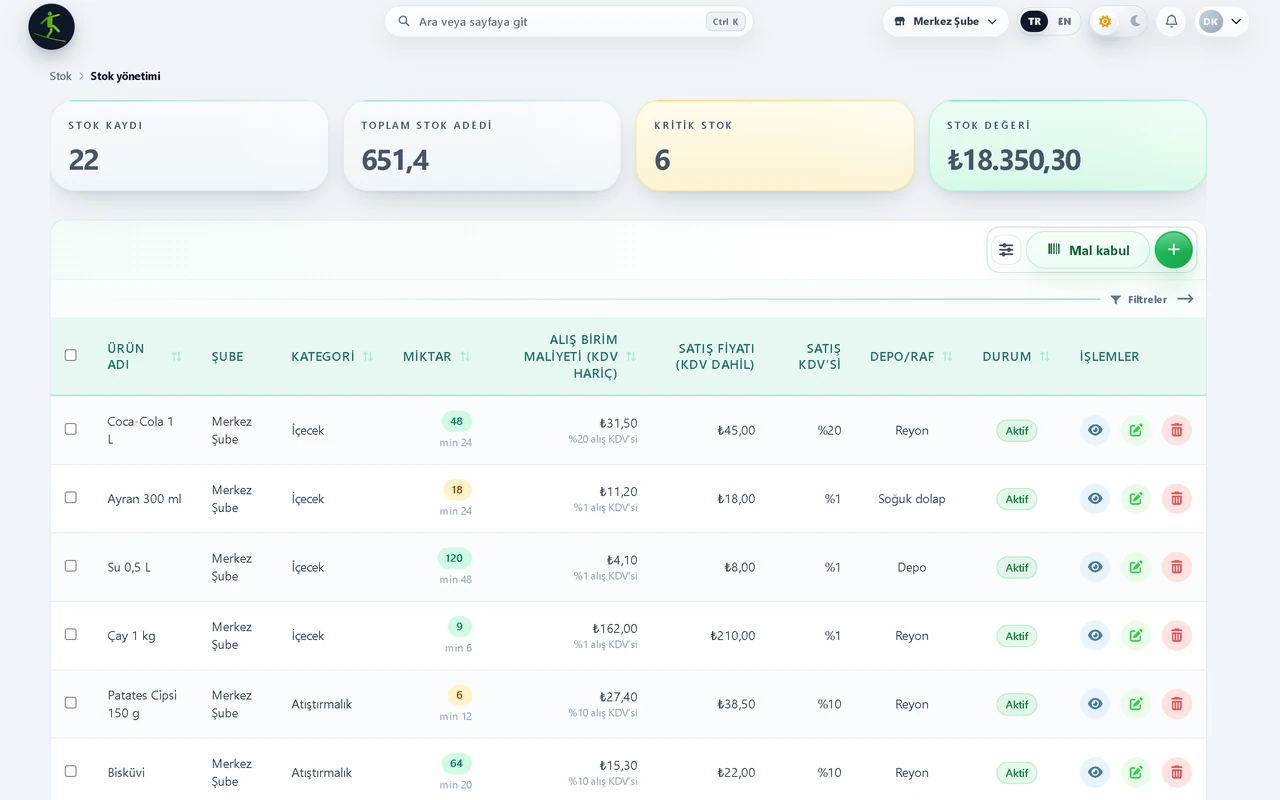
Kritik eşik tanımlı ürünler eşik altına indiğinde uyarı listesine düştüğünde sipariş kararı rafın boşalmasına bırakılmaz. Zamanla her ürün için gerçekçi eşik değerleri oturur.
Mal kabul ve fire disiplini
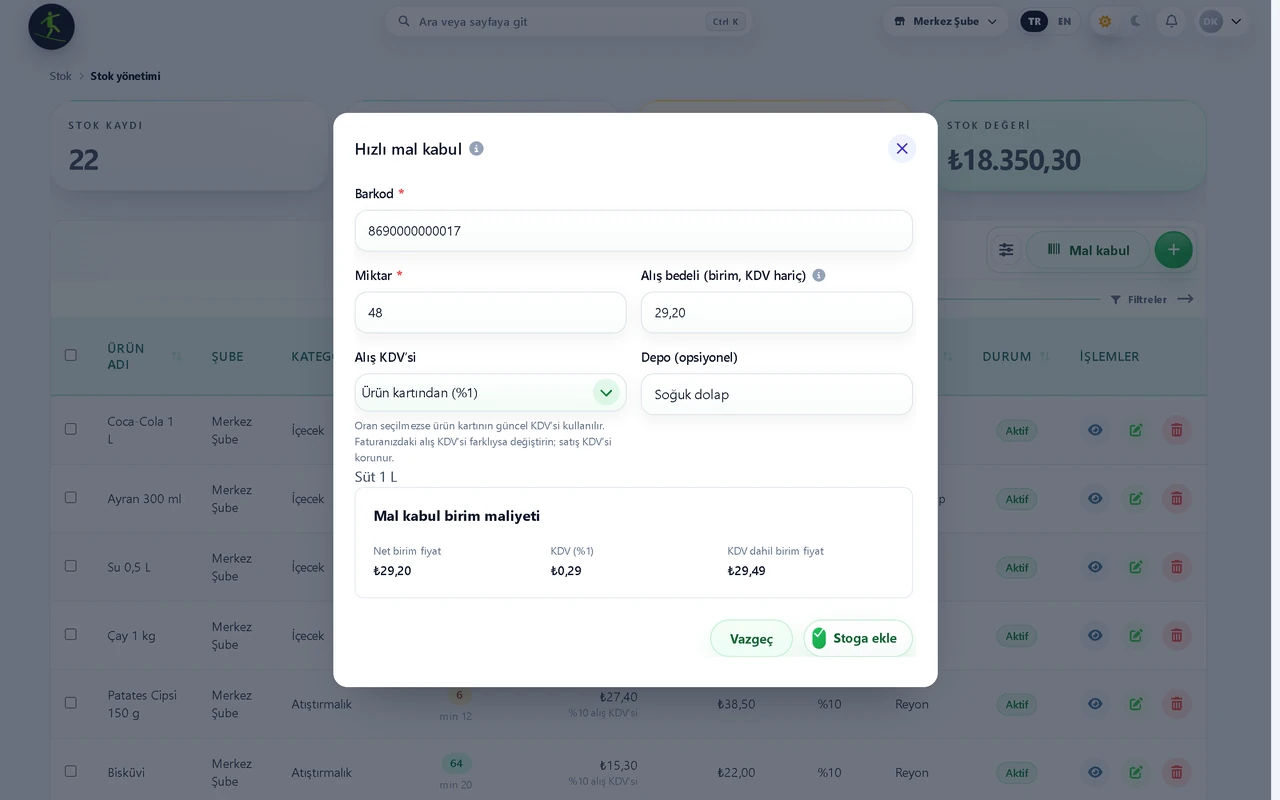
Gelen malın barkodla hızlı kabul edilmesi hem zaman kazandırır hem maliyeti güncel tutar. Alış fiyatı her girişte güncellendiğinde marj hesabı gerçeğe yakın kalır.
Fire, iade ve düzeltme hareketlerinin kaydı, sayım farkının nedenini açıklar. Kayıt olmadığında fark yalnızca bir sürprizdir; kayıt varsa yönetilebilir bir maliyet kalemidir.
Tedarikçiyi sürece dahil etmek
Tedarikçinin getirdiği malı sizin elle girmeniz gerekmez. Tedarikçi kendi portalından stok giriş talebi gönderdiğinde, siz yalnızca kontrol edip onaylarsınız.
Bu akış hem veri girişi yükünü azaltır hem iki taraf arasında ortak bir kayıt oluşturur; eksik teslim tartışmaları belgeye dayanır.
Özet çıkarımlar
- Alış fiyatı kayıtlı değilse kârlılık ölçülemez.
- Kritik eşik hem satış kaybını hem bağlanan sermayeyi azaltır.
- Fire ve iade kaydı, sayım farkını yönetilebilir kılar.
- Tedarikçi stok giriş talebi veri girişi yükünü paylaştırır.
Yorumlar