Küçük işletmelerde demirbaş takibi çoğu zaman büyük şirket işi sayılır. Oysa iki telefon, bir tablet, el terminali, alet takımı, buzdolabı ve mobilya toplandığında ortaya ciddi bir yatırım çıkar. Bu varlıkların kayıtsız olması hem kaybı hem vergi tarafındaki amortisman avantajını görünmez kılar.
Kayıt olmadan kayıp fark edilmez
Ekipman kaybı genellikle hırsızlıkla değil, takipsizlikle olur. Bir el terminali bozulur, bir telefon çalışanla birlikte gider, bir alet şubede kalır. Hiçbiri kayıtlı değilse eksik ancak o ekipmana ihtiyaç duyulduğunda anlaşılır.
Varlık kartı alım tarihi, tutarı ve mevcut durumuyla tutulduğunda envanter bilgisi kişisel hafızadan çıkar.
Zimmet, ilişkiyi de korur
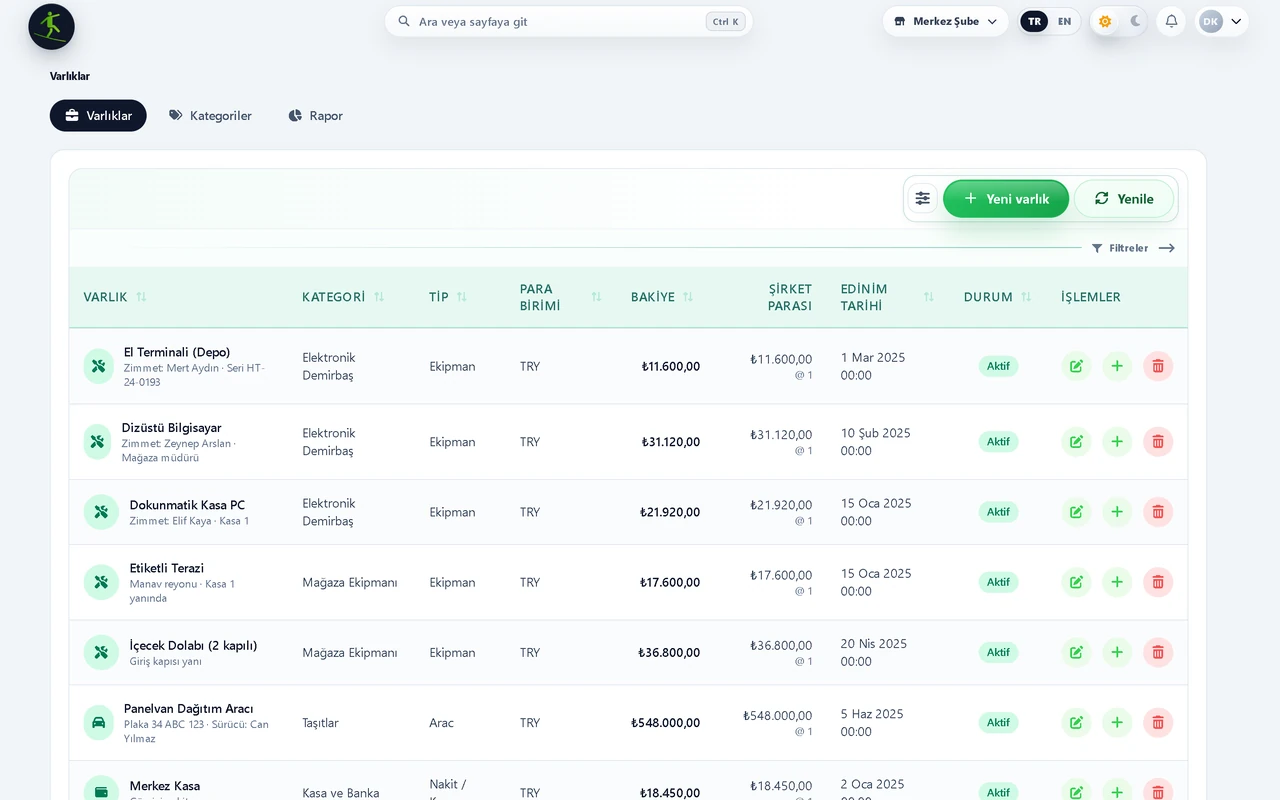
Zimmet kaydı ekipmanın kimde olduğunu belgeler. Bu yalnızca işletmeyi değil çalışanı da korur; teslim edilen ve iade edilen ekipman kayıtlıdır, tartışma yaşanmaz. BalanceBey'de ayrı bir zimmet alanı yoktur; ekipmanın kimde olduğu varlık kartının açıklamasına yazılır, teslim ve iade de hareket geçmişine not düşülür.
İşten ayrılma sürecinde teslim listesi hazırdır; hatırlamaya veya sonradan aramaya gerek kalmaz.
Amortisman ara dönemde de görünmeli
Amortisman çoğu küçük işletmede yıl sonunda mali müşavire bırakılır. Bu yaklaşım vergi tarafını çözer ama yönetim tarafını boş bırakır.
Varlık kartına değer kaybı dönem dönem düzeltme hareketiyle işlendiğinde ekipmanın defter değeri ara dönemde de bilinir. BalanceBey amortismanı kendisi hesaplamaz; mali müşavirin oranıyla elle girilen düzeltme, yenileme kararını veriyle vermeyi sağlar.
Kasa, banka ve yatırımlar aynı listede
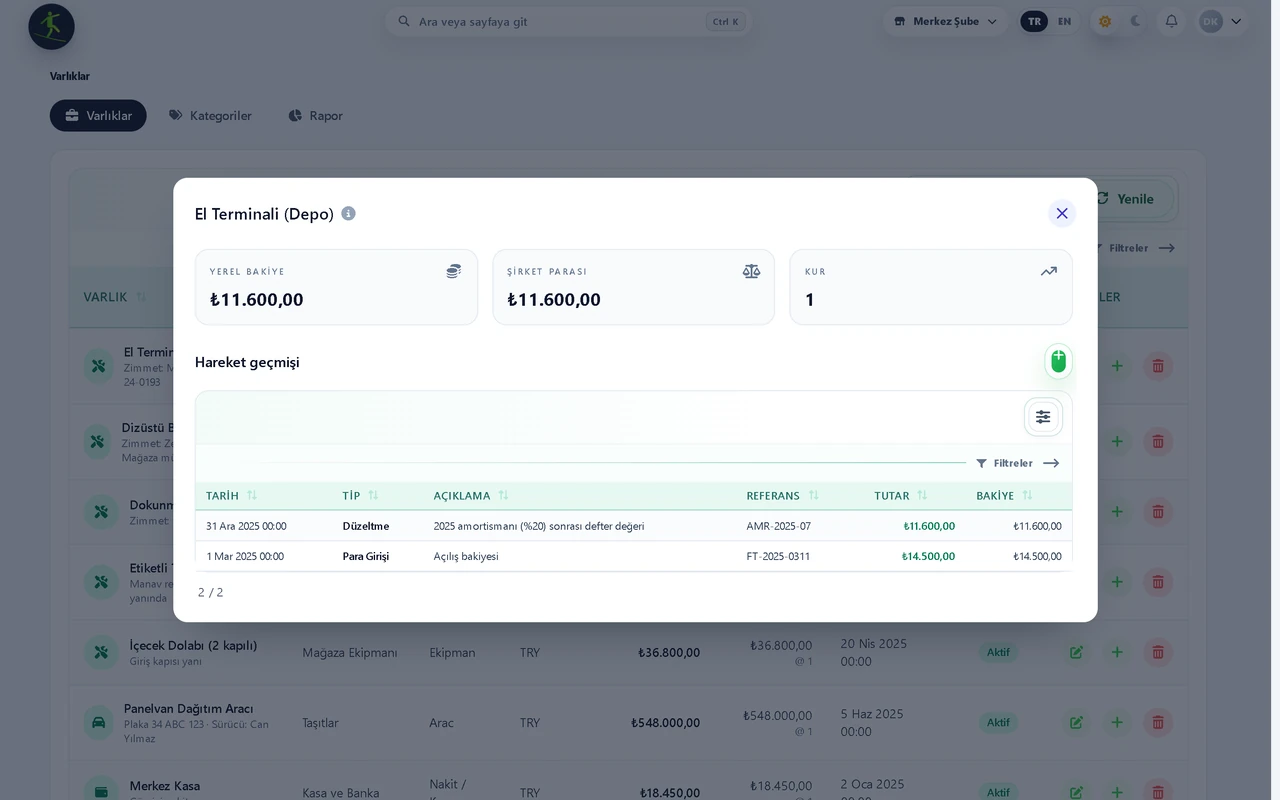
Varlık yönetimi yalnızca demirbaş değildir. Nakit kasası, banka hesapları ve yatırım kalemleri aynı listede toplandığında işletmenin toplam varlığı tek ekranda okunur.
Bu görünüm borç tarafını değerlendirirken de referans olur: kredi veya vadeli alım kararı, varlık ve nakit dengesine bakılarak verilir.
Özet çıkarımlar
- Kayıtsız ekipman kaybı, ihtiyaç anına kadar fark edilmez.
- Zimmet kaydı işletmeyi ve çalışanı birlikte korur.
- Amortisman ara dönemde izlendiğinde yenileme kararı veriyle verilir.
- Kasa, banka ve yatırımların birlikte görünmesi toplam durumu okutur.
Yorumlar